Tín Dụng Tư Nhân Mỹ & Cú Sốc AI: Nguy Cơ Một Cuộc Khủng Hoảng Hệ Thống
Phân tích sâu về thị trường tín dụng tư nhân Mỹ trước cú sốc AI và lãi suất. Liệu 'bom nợ' SaaS có gây ra khủng hoảng hệ thống như năm 2008? Khám phá ngay.
Thị trường tín dụng tư nhân (Private Credit) đang chứng kiến sự chuyển dịch mạnh mẽ, đối mặt với những điểm đứt gãy nghiêm trọng khi trí tuệ nhân tạo AI tái định nghĩa lại giá trị doanh nghiệp.
Từ một phân khúc ngách sau cuộc khủng hoảng tài chính 2008, tín dụng tư nhân tại Hoa Kỳ đã vươn mình trở thành một thế lực chi phối cấu trúc tài chính doanh nghiệp. Với quy mô dự kiến chạm mốc 2 ngàn tỷ USD vào năm 2027, loại hình tài sản này không còn là “sân chơi riêng” của các quỹ đầu tư mạo hiểm mà đã trở thành một mắt xích quan trọng, đồng thời là tâm điểm lo ngại của Fed và IMF về một kịch bản rủi ro hệ thống mới.
Ảo giác về sự ổn định trong phân khúc cho vay trực tiếp
Sự bùng nổ của tín dụng tư nhân không đến từ sự ngẫu nhiên, mà là hệ quả trực tiếp từ việc thắt chặt quy định Basel III và Đạo luật Dodd-Frank. Khi các ngân hàng thương mại buộc phải thu hẹp khẩu vị rủi ro đối với doanh nghiệp tầm trung, các quỹ đầu tư thay thế đã nhanh chóng nhảy vào lấp đầy khoảng trống này thông qua hình thức cho vay trực tiếp (direct lending).
Số liệu cho thấy sự tăng trưởng thần tốc từ 500 tỷ USD lên 1,3 ngàn tỷ USD chỉ trong 5 năm, thu hút tới 94% các nhà đầu tư tổ chức. Tuy nhiên, đằng sau những con số tăng trưởng là một “bức màn sương” thiếu minh bạch. Thay vì định giá theo giá thị trường, các quỹ này sử dụng mô hình định giá nội bộ, vô hình trung tạo ra một giá trị tài sản ròng (NAV) ổn định giả tạo, che giấu những rủi ro tiềm ẩn bên dưới.
Đáng ngại hơn, cuộc đua giành giật khách hàng đã khiến các điều khoản bảo vệ chủ nợ bị xói mòn. Việc nới lỏng các ràng buộc khiến bên cho vay mất đi khả năng can thiệp sớm khi sức khỏe tài chính của doanh nghiệp suy giảm. Đặc biệt, vòng xoáy thanh khoản trở nên nguy hiểm khi các quỹ sử dụng đòn bẩy ngược từ ngân hàng thương mại với quy mô ước tính từ 410 tỷ đến 540 tỷ USD.
“SaaSpocalypse”: Khi AI phá hủy con hào kinh tế của ngành phần mềm
Trong nhiều năm, lĩnh vực phần mềm dưới dạng dịch vụ (SaaS) được coi là “hầm trú ẩn” an toàn nhờ dòng tiền định kỳ ổn định. Thế nhưng, sự trỗi dậy của Generative AI giai đoạn 2025-2026 đã tạo ra hiện tượng “SaaSpocalypse” – một cuộc sụp đổ diện rộng về mô hình kinh doanh.
Nợ tồn đọng của ngành SaaS đã tăng vọt từ dưới 10 tỷ USD (2015) lên hơn 500 tỷ USD vào cuối năm 2025, chiếm tới 19% - 25% tổng danh mục của các quỹ cho vay trực tiếp. Khi AI tấn công vào ba trụ cột: nén số lượng tài khoản, thay thế con người bằng các AI Agent và xóa bỏ lợi thế độc quyền dữ liệu, giá trị của các công ty SaaS bị lung lay dữ dội. Theo Gartner, AI tạo sinh có thể thay thế tới 35% các sản phẩm SaaS điểm vào năm 2030.
Hệ lụy lan rộng khi giá cổ phiếu phần mềm sụt giảm 30% từ cuối 2025 đến đầu 2026. Việc JPMorgan chủ động đánh dấu giảm giá trị các khoản vay thế chấp bằng phần mềm vào tháng 3⁄2026 đã tạo ra “cú đấm kép”: các quỹ vừa bị nhà đầu tư rút vốn, vừa bị ngân hàng siết chặt hạn mức tín dụng.
Áp lực lãi suất và rủi ro từ việc “bán lẻ hóa” nợ doanh nghiệp
Dù Fed đã điều chỉnh lãi suất cơ bản xuống mức 3,50% - 3,75% vào năm 2025, nhưng gánh nặng trả lãi vẫn ở mức cao kỷ lục. Với đặc thù lãi suất thả nổi, nhiều doanh nghiệp rơi vào tình trạng dòng tiền hoạt động không đủ để chi trả lãi vay, với khoảng 11% bên vay có tỷ lệ bao phủ lãi suất tiền mặt dưới 1x.
Để sinh tồn, nhiều doanh nghiệp chuyển sang cấu trúc trả lãi bằng hiện vật (PIK). Đáng báo động là “Bad PIK” – loại lãi cộng dồn dùng làm cứu cánh khẩn cấp – hiện chiếm tới 58% tổng lượng PIK. Tỷ lệ mặc định trong nợ tư nhân đạt mức kỷ lục 9,2% vào năm 2025, cao gấp đôi so với thị trường nợ hợp vốn truyền thống.
Một điểm đứt gãy nguy hiểm khác là sự xuất hiện của các quỹ “Evergreen”, đưa rủi ro nợ doanh nghiệp đến với nhà đầu tư cá nhân (tăng từ 5,5% lên 16,6%). Khi làn sóng hoảng loạn về AI bùng phát đầu năm 2026, các gã khổng lồ như Blackstone (BCRED) hay Blue Owl đã phải áp dụng cơ chế “đóng cổng” (gating) để ngăn chặn tình trạng tháo chạy vốn hàng loạt.
Lời kết: Cuộc thanh lọc lịch sử của tài chính toàn cầu
Thị trường tín dụng tư nhân Hoa Kỳ đang đứng trước một giai đoạn thanh lọc nghiệt ngã. Kỷ nguyên của “tiền rẻ” và những định giá SaaS ảo mộng đã chính thức khép lại. Sự phân hóa trong giai đoạn 2026-2027 sẽ rất rõ rệt: những quỹ tập trung vào tài sản thực như hạ tầng, năng lượng, y tế sẽ lên ngôi, trong khi những đơn vị quá lạm dụng đòn bẩy và đặt cược sai vào phần mềm sẽ bị quét sạch bởi nợ xấu.
Điểm tương đồng giữa hiện trạng này với cuộc khủng hoảng nợ dưới chuẩn 2008 là một lời cảnh báo đắt giá về sự tự tin thái quá trong hệ thống ngân hàng ngầm (Shadow Banking). Liệu các cơ quan quản lý có kịp thời can thiệp trước khi những điểm đứt gãy này trở thành một cuộc sụp đổ dây chuyền? Bạn đánh giá thế nào về khả năng chống chịu của danh mục đầu tư trước làn sóng AI này?
Quy trình & thành phần
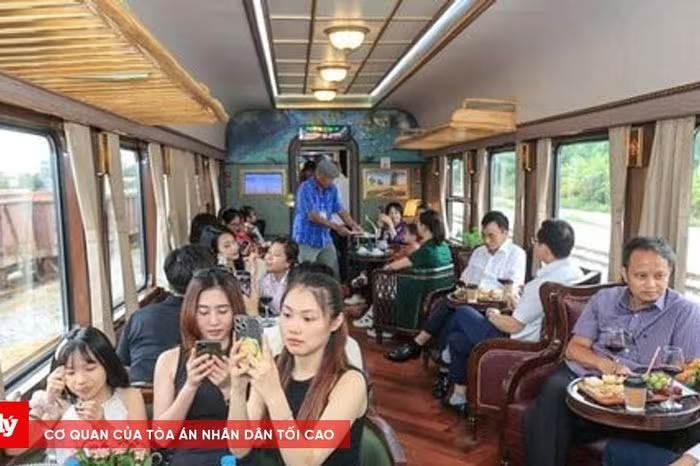
Tàu Hoa Phượng Đỏ: 'Cú hích' vận tải chất lượng cao tuyến Hải Phòng - Hà Nội
Tàu Hoa Phượng Đỏ thu hút 1,3 triệu khách sau 1 năm vận hành tuyến Hải Phòng - Hà Nội. Khám phá sức hút từ thiết kế sang trọng và dịch vụ chất lượng cao tại đây!
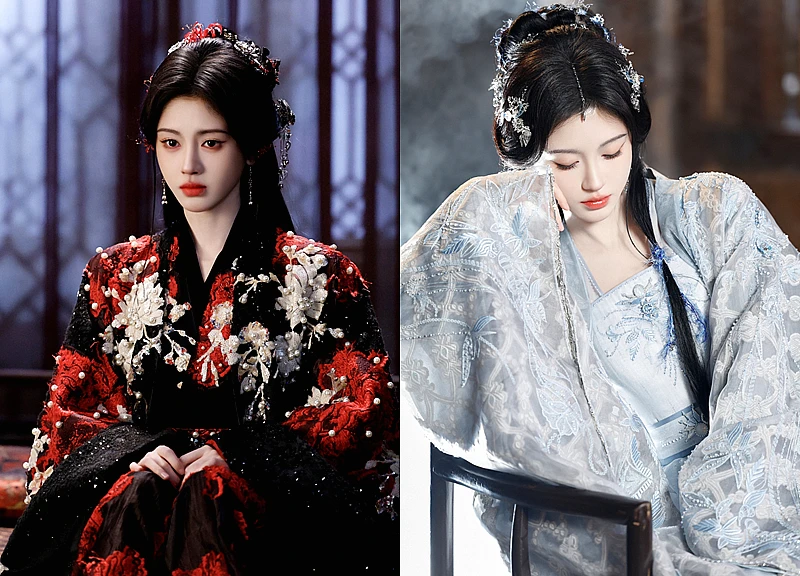
Cúc Tịnh Y 'oanh tạc' Douyin với 10 tỷ view trong Nguyệt Lân Ỷ Kỷ
Cúc Tịnh Y gây sốt toàn cầu khi vai Lộ Vu Y trong Nguyệt Lân Ỷ Kỷ đạt 10 tỷ view Douyin. Khám phá bí mật nhan sắc thoát tục và diễn xuất đột phá của cô tại đây!
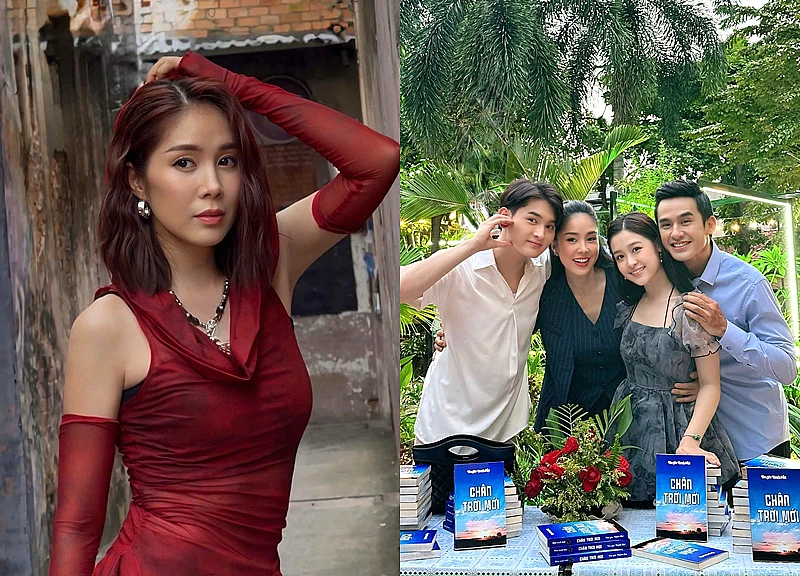
Lê Phương và cuộc 'lột xác' ngoạn mục qua 2 vai diễn gây sốt
Khám phá góc nhìn sâu sắc của Lê Phương về hai vai diễn trái ngược trong Bóng ma hạnh phúc và Vì mẹ anh phán chia tay. Xem ngay bí quyết lột xác của nữ diễn viên!
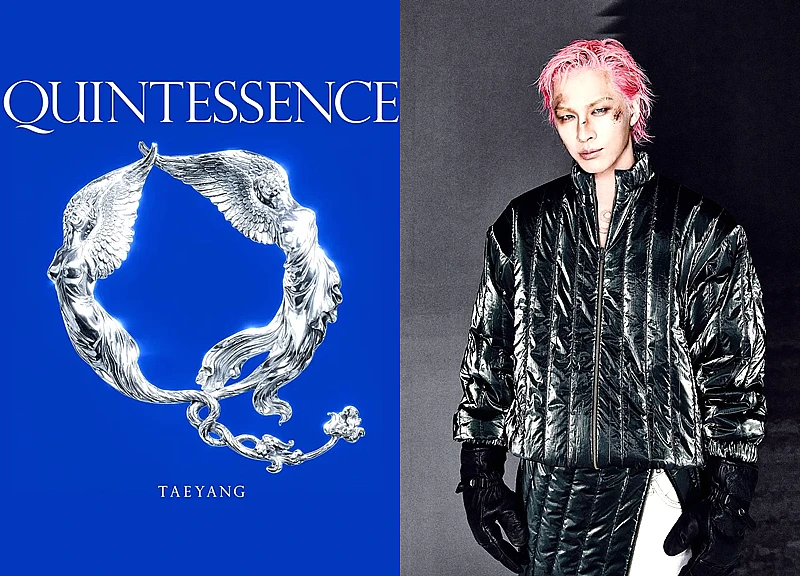
Taeyang (BIGBANG) tái xuất với album QUINTESSENCE sau 9 năm chờ đợi
Taeyang chính thức ra album mới QUINTESSENCE sau 9 năm, mang đến tư duy âm nhạc sâu sắc và sự kết hợp quốc tế. Khám phá ngay siêu phẩm từ nam thần BIGBANG tại đây!